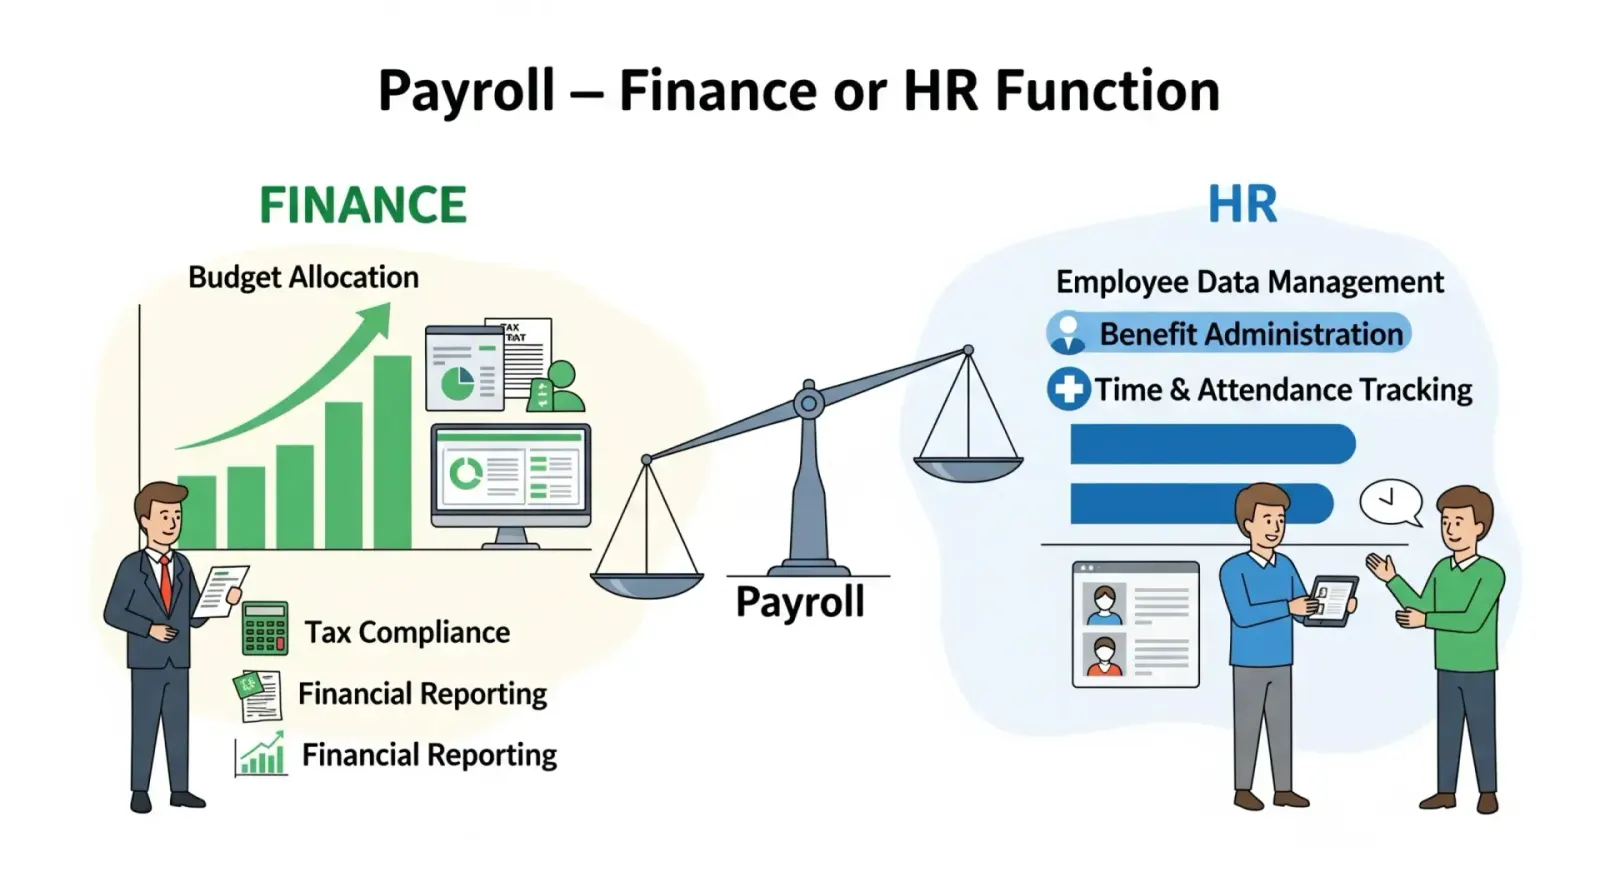
Potongan: Milik HRD, Bukan Keuangan — Agar Tidak Memicu Objek Pajak Baru
Potongan keterlambatan sebaiknya dikelola oleh HRD sebagai penyesuaian <em>upah</em> (bukan “denda” yang mengalir ke kas Keuangan). Dengan begitu, basis PPh 21 tetap atas penghasilan yang benar-benar diterima karyawan, dan di sisi perusahaan tidak timbul “pendapatan lain-lain” yang menciptakan objek pajak baru. Artikel ini menguraikan dasar hukum, skenario pajak, serta cara akuntansi yang rapi dan patuh.
· fable · Management