Skip to content
Browse

Keuangan

  • Potongan: Milik HRD, Bukan Keuangan — Agar Tidak Memicu Objek Pajak Baru

    Potongan keterlambatan sebaiknya dikelola oleh HRD sebagai penyesuaian <em>upah</em> (bukan “denda” yang mengalir ke kas Keuangan). Dengan begitu, basis PPh 21 tetap atas penghasilan yang benar-benar diterima karyawan, dan di sisi perusahaan tidak timbul “pendapatan lain-lain” yang menciptakan objek pajak baru. Artikel ini menguraikan dasar hukum, skenario pajak, serta cara akuntansi yang rapi dan patuh.

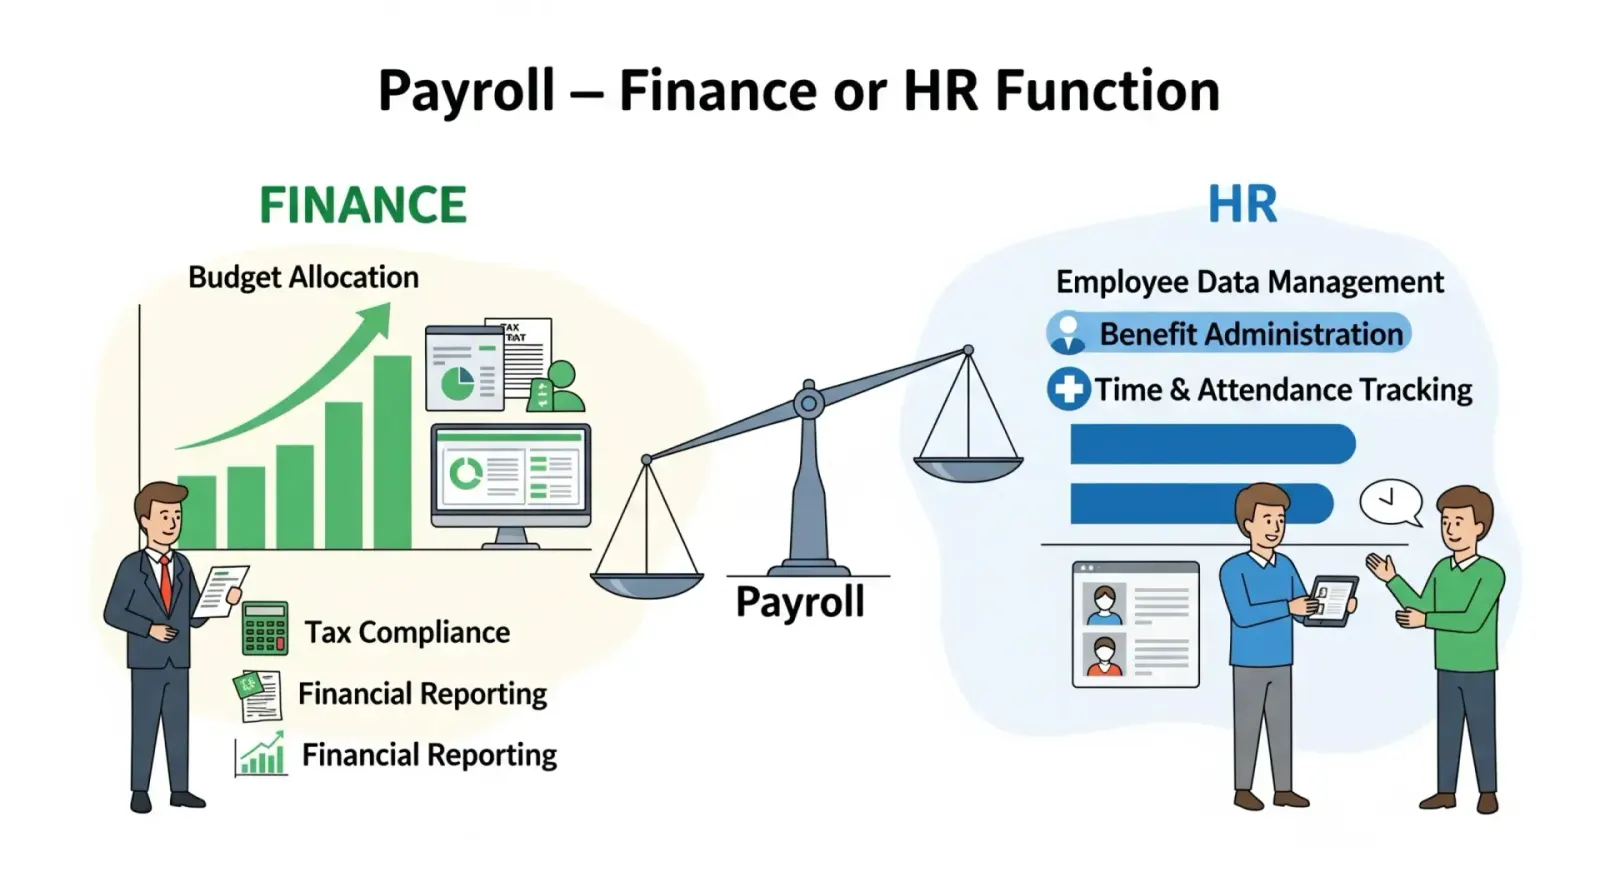
  • Payroll: Fungsi Keuangan atau HRD?

    Payroll kerap diperdebatkan berada di ranah keuangan atau sumber daya manusia. Artikel ini mengurai peran, resiko, kontrol, dan model tata kelola yang paling masuk akal agar pembayaran gaji akurat, patuh, dan terjaga kerahasiaannya.

  • Departemen Keuangan: Peran, Sub Bagian, dan Tata Kelola Modern

    Departemen Keuangan adalah penjaga kesehatan finansial organisasi. Artikel ini membahas mandat, struktur sub bagian, peran dan tanggung jawab, alur proses inti, matriks RACI, indikator kinerja, serta praktik tata kelola yang meminimalkan risiko sekaligus mendorong pengambilan keputusan yang cepat dan akurat.